Stellen Sie sich vor, Sie stehen kurz davor, Ihren Traum vom Haus am Meer oder in den Alpen zu verwirklichen. Die Verträge sind ausgehandelt, die Finanzierung steht. Doch plötzlich stoppt der Notar den Prozess. Warum? Weil ein kleiner Fehler bei der Dokumentation Ihrer Geldquellen den gesamten Kauf gefährdet. Das klingt extrem, ist aber Realität für viele Käufer von Auslandsimmobilien. In Deutschland und Österreich greifen die Regeln zur Geldwäscheprävention tief in private Transaktionen ein. Seit den Verschärfungen des Jahres 2025 ist das Prinzip "Vertrauen ist gut, Kontrolle ist besser" keine bloße Floskel mehr, sondern harte Gesetzeslage.
Wenn Sie eine Immobilie im Ausland kaufen, bewegen Sie sich oft in einem juristischen Spannungsfeld zwischen dem Recht des Belegenheitslandes und den strengen Vorgaben Ihrer Heimatbank oder Ihres deutschen Notars (falls dieser involviert ist). Der Kern des Problems liegt nicht darin, dass Ihr Geld schmutzig wäre - es geht um den Beweis, dass es sauber ist. Dieser Artikel zeigt Ihnen konkret, welche Papiere Sie brauchen, wann Sie melden müssen und wie Sie Stolperfallen vermeiden, bevor sie teuer werden.
Warum der Staat so genau hinschaut
Immobilien gelten seit jeher als beliebtes Vehikel für Geldwäsche. Wer große Mengen Bargeld oder anonymes Kapital hat, kauft Immobilien, wartet ein paar Jahre und verkauft sie wieder. Dabei verschwinden die Spuren des Ursprungs. Um das zu verhindern, hat der Gesetzgeber das Geldwäschegesetz (GwG) kontinuierlich verschärft. Für Sie als privater Käufer bedeutet das primär eines: Transparenzpflicht.
Die Logik dahinter ist simpel, aber bürokratisch anspruchsvoll. Banken, Notare und Makler fungieren als "Gatekeeper". Sie sind gesetzlich verpflichtet, ihre Kunden zu kennen (Know Your Customer). Wenn Sie aus Deutschland heraus eine Immobilie in Spanien, Italien oder Kroatien kaufen, prüfen deutsche Finanzinstitute die Herkunft der Mittel besonders streng, da grenzüberschreitende Zahlungen schwerer nachzuverfolgen sind. Ein fehlender Nachweis kann dazu führen, dass die Überweisung blockiert wird oder der Notar die Auflassungsvormerkung nicht eintragen lässt.
Identifizierung: Mehr als nur der Personalausweis
Der erste Schritt jeder Prüfung ist die Identifikation. Das ist Standard. Aber was bedeutet "wirtschaftlich Berechtigt" in der Praxis? Oft kaufen Anleger Immobilien über Gesellschaften, Trusts oder Stiftungen. Hier wird es kompliziert.
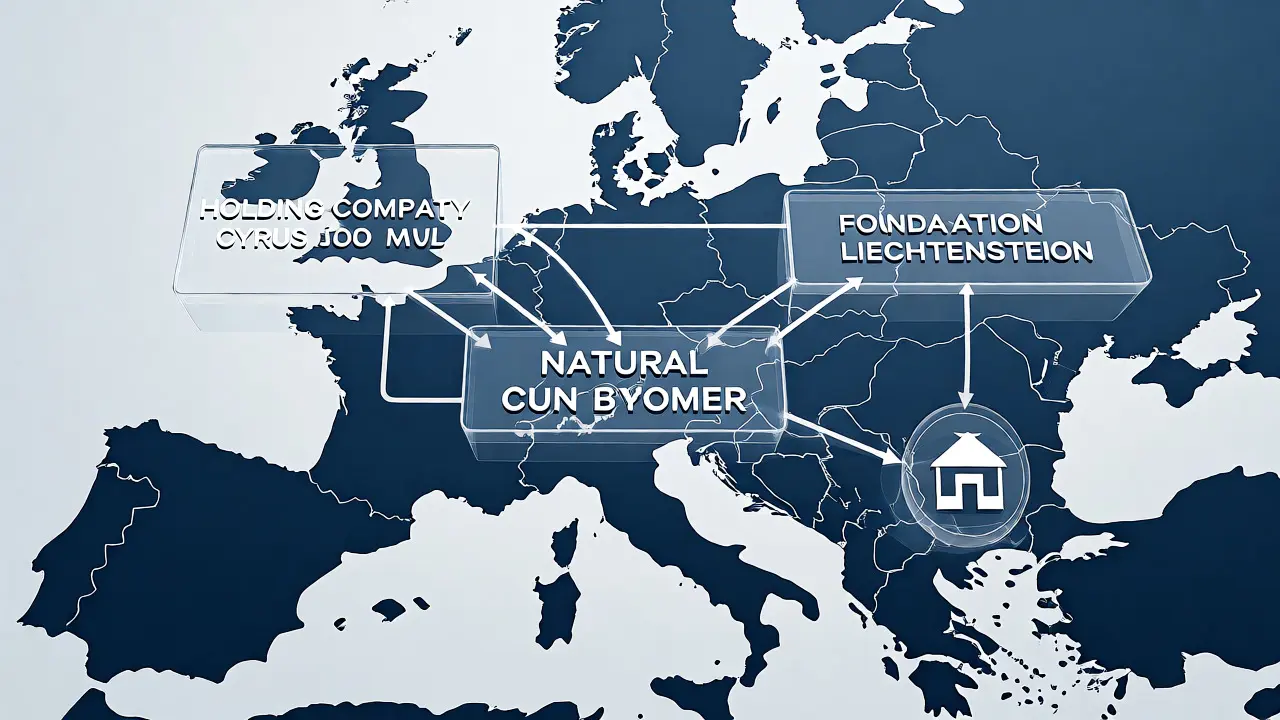
Damit ein Kaufvertrag wirksam zustande kommt und die Grundbuchumschreibung erfolgen kann, muss der wirtschaftlich Berechtigte lückenlos offengelegt werden. Das ist die natürliche Person, die letztlich hinter der Struktur steht. Reicht es, einen Handelsregisterauszug vorzulegen? Nein. Sie müssen oft bis zur letzten natürlichen Person durchdringen. Wenn Ihre Holding in Zypern sitzt, deren Gesellschafter eine Stiftung auf Liechtenstein ist, deren Begünstigter Sie sind, müssen alle Zwischenschritte dokumentiert werden.
- Gültiger Lichtbildausweis: Reisepass oder Personalausweis aller handelnden Personen.
- Strukturanalyse: Organigramme, die die Eigentumsverhältnisse bis zur natürlichen Person abbilden.
- Registrierungsnachweise: Aktuelle Auszüge aus den ausländischen Handelsregistern, oft mit Apostille versehen.
Fehler hier kosten Zeit. Eine unvollständige Offenlegung führt dazu, dass der Notar die Beurkundung verweigert. Planen Sie für die Beschaffung dieser Dokumente mindestens vier bis sechs Wochen ein, besonders wenn ausländische Behörden beteiligt sind.
Das Barzahlungsverbot und seine Tücken
Eine der häufigsten Fragen betrifft Bargeld. Darf ich noch bar zahlen? Die kurze Antwort: Praktisch nein. Seit 2023 gilt in Deutschland ein striktes Barzahlungsverbot bei Immobiliengeschäften. Aber Achtung: Dies bezieht sich primär auf Geschäfte, die unter deutsches Recht fallen oder über deutsche Notare abgewickelt werden. Bei rein ausländischen Käufen gelten die lokalen Gesetze des Belegenheitslandes.
Trotzdem sollten Sie sich an folgende Faustregel halten: Jede Zahlung über 10.000 Euro sollte nachvollziehbar sein. Selbst wenn das lokale Recht im Ausland 20.000 Euro Barzahlung erlaubt, wird Ihre deutsche Bank diese Summe ohne Herkunftsnachweis kaum akzeptieren. Zudem haben Notare in Deutschland seit Februar 2025 eine erweiterte Meldepflicht. Fließen auch nur 10.000 Euro in bar oder in Form von "gleichgestellten Zahlungsmitteln" (wie Goldmünzen oder bestimmten Kryptowährungen), muss der Notar dies der Financial Intelligence Unit (FIU) melden.
| Betrag / Art | Pflicht für Käufer | Konsequenz bei Nichtbeachtung |
|---|---|---|
| > 10.000 € (Bar/Krypto/Gold) | Herkunftsnachweis erbringen | Meldepflicht an FIU durch Notar/Bank |
| > 50.000 € (Auslandsüberweisung) | AWV-Meldung möglich | Bank prüft intensiv, Verzögerung möglich |
| Kaufpreisabweichung > 25% vom Marktwert | Plausibilisierung nötig | Notar muss Verdacht melden, falls keine Erklärung |
Nachweispflichten: Woher kommt das Geld?
Der Begriff "Herkunftsnachweis" ist der Schlüssel zum Erfolg. Es reicht nicht zu sagen: "Ich habe das gespart." Sie müssen belegen können, wie dieses Vermögen entstanden ist. Die Anforderungen variieren je nach Höhe des Betrags und der Risikoeinstufung der Bank.
Für Beträge unter 10.000 Euro verlangen Institute oft nur eine einfache Bestätigung. Sobald es in sechsstellige Bereiche geht, wird es detaillierter. Typische geforderte Unterlagen sind:
- Lohn- und Gehaltsabrechnungen: Der letzte Lohnsteuerbescheid oder aktuelle Abrechnungen reichen oft für kleinere Rücklagen.
- Erbschaftsnachweis: Erbschein, Testament und Kontoauszüge, die den Eingang des Erbteils zeigen.
- Schenkungsurkunde: Schenkungsvertrag und Nachweis der Überweisung vom Schenker.
- Verkaufsunterlagen: Wenn Sie eine andere Immobilie verkauft haben, benötigen Sie den alten Kaufvertrag und den Nachweis des Geldeingangs auf Ihrem Konto.
- Unternehmensausschüttungen: Beschlüsse der Gesellschafterversammlung und Kontoauszüge der GmbH/AG.
Ein wichtiger Punkt: Die Bank darf diese Daten speichern und muss sie fünf Jahre aufbewahren. Wenn Sie also heute eine Immobilie kaufen, könnte dieselbe Bank in drei Jahren bei einer weiteren Investition auf die damaligen Dokumente zurückgreifen. Halten Sie Ihre Akte digital und geordnet bereit.
Risikostaaten und Sanktionslisten
Bei Auslandsimmobilien spielt die geografische Komponente eine massive Rolle. Fließt Ihr Geld über ein Konto in einem sogenannten Hochrisikoland? Oder stammt der Verkäufer aus einer Region, die auf Sanktionslisten steht?
Seit der Erweiterung der GwGMeldV-Immobilien im Jahr 2025 müssen Notare und Anwälte sofort eine Verdachtsmeldung abgeben, wenn Zahlungen über Konten in Risikostaaten laufen. Was ist ein Risikostaat? Das sind Länder, die von der EU oder der FATF (Financial Action Task Force) als schwach in der Bekämpfung von Geldwäsche eingestuft werden. Beispiele sind oft bestimmte Karibikstaaten, Teile Afrikas oder Asiens, sowie Länder, die gerade unter Beobachtung stehen.
Auch der Verkäufer ist relevant. Wird gegen ihn ermittelt? Wurde er in den letzten fünf Jahren wegen einer Vortat der Geldwäsche (z.B. Steuerhinterziehung, Betrug) verurteilt? Diese Informationen sind öffentlich teilweise zugänglich oder müssen vom Verkäufer aktiv bestätigt werden. Wenn der Notar solche Auffälligkeiten feststellt, friert er den Vorgang oft ein, bis die FIU grünes Licht gibt. Das kann Wochen dauern.
Praktische Tipps für den reibungslosen Ablauf
Wie stellen Sie sicher, dass Ihr Kauf nicht scheitert? Hier sind konkrete Handlungsempfehlungen, basierend auf aktuellen Fällen:
- Vorlaufzeit einplanen: Beginnen Sie die Dokumentensammlung, bevor Sie die Kaution zahlen. Warten Sie nicht, bis der Notar fragt.
- Konsistenz wahren: Die Angaben im Kaufvertrag müssen exakt mit den Bankdokumenten übereinstimmen. Kleinere Diskrepanzen bei Namen oder Adressen lösen Warnmeldungen aus.
- Spezialisierte Berater nutzen: Nutzen Sie einen Anwalt, der sich mit internationalem Immobilienrecht und AML (Anti-Money Laundering) auskennt. Er weiß, welche Nachweise die lokale Bank im Zielland erwartet.
- Keine "Grauzonen" bei Krypto: Wenn Sie Bitcoin oder Ethereum verkaufen, um die Immobilie zu bezahlen, benötigen Sie eine vollständige Historie der Wallet-Bewegungen. "Ich habe es vor zehn Jahren gekauft" reicht der Compliance-Abteilung nicht mehr.
Denken Sie daran: Die Bußgelder für Verstöße gegen das GwG sind hoch. Für Unternehmen drohen Millionenstrafen, aber auch Privatpersonen können bei vorsätzlicher Täuschung oder grober Fahrlässigkeit haftbar gemacht werden, insbesondere wenn sie falsche Angaben gegenüber dem Notar machen. Die anwaltliche Verschwiegenheit schützt Sie übrigens nicht vor der Meldepflicht des Notars. Der Notar meldet direkt an die FIU, unabhängig davon, ob Ihr Anwalt geschwiegen hat.
Zusammenfassung der nächsten Schritte
Der Kauf einer Auslandsimmobilie ist ein komplexer Prozess, bei dem rechtliche und finanzielle Aspekte eng verzahnt sind. Die Geldwäscheprävention ist dabei kein Hindernis, sondern ein Schutzmechanismus, der auch Ihnen Sicherheit gibt, dass die Gegenpartei seriös ist.
Bereiten Sie sich frühzeitig vor. Sammeln Sie alle Belege für Ihre Liquidität. Klären Sie mit Ihrer Bank, welche spezifischen Anforderungen sie an Auslandsüberweisungen stellt. Und wählen Sie einen Notar, der Erfahrung mit internationalen Transaktionen hat. So vermeiden Sie böse Überraschungen und können sich entspannt auf den Schlüsselübergabe freuen.
Muss ich jeden einzelnen Cent meines Vermögens offenlegen?
Nein, nicht jedes einzelne Konto. Sie müssen jedoch die Herkunft der spezifischen Summe nachweisen, die für den Kauf verwendet wird. Wenn Sie z.B. 300.000 Euro zahlen, müssen Sie belegen, woher diese 300.000 Euro stammen (Ersparnisse, Verkaufserlöse, Schenkung etc.). Nicht benötigte Vermögenswerte bleiben privat.
Was passiert, wenn mein Verkäufer nicht kooperativ ist?
Der Notar ist verpflichtet, die Identität und den Hintergrund des Verkäufers zu prüfen. Weigert sich der Verkäufer, notwendige Nachweise zu liefern oder Auskünfte zu geben, kann der Notar die Beurkundung verweigern. In vielen Fällen hilft es, dies vertraglich als Bedingung für den Kaufpreisnachlass oder die Rücktrittsoption zu formulieren.
Gilt das Barzahlungsverbot auch im Ausland?
Das deutsche Barzahlungsverbot gilt primär für Geschäfte mit Bezug zu Deutschland. Im Ausland gelten die lokalen Gesetze. Allerdings prüfen deutsche Banken Auslandsüberweisungen sehr streng. Auch wenn das Zielland Barzahlung erlaubt, wird Ihre deutsche Bank bei hohen Summen ohne Herkunftsnachweis oft die Ausführung verweigern oder verzögern.
Wie lange dauert eine Prüfung durch die FIU?
Eine Standardprüfung dauert oft wenige Tage. Bei echten Verdachtsfällen kann es mehrere Wochen bis Monate dauern. Da die FIU keine Frist hat, innerhalb derer sie antworten muss, ist Planungssicherheit schwierig. Deshalb ist es entscheidend, alle Nachweise von Anfang an korrekt und vollständig vorzulegen, um unnötige Rückfragen zu vermeiden.
Betroffen sind auch Erben, die eine Immobilie verkaufen?
Ja. Auch beim Verkauf einer geerbten Auslandsimmobilie greifen die GwG-Vorgaben. Der Notar muss die Identität der Erben und die Rechtsgrundlage der Erbschaft prüfen. Ein gültiger Erbschein oder ein europäisches Nachlasszeugnis ist daher zwingend erforderlich, bevor der Verkauf abgewickelt werden kann.