Stellen Sie sich vor, Sie haben Ihr Haus bereits abbezahlt - oder fast. Die erste Hypothek läuft noch, aber das Dach ist marode, der Anbau soll kommen, oder die Küche braucht eine Komplettrenovierung. Das Geld dafür fehlt. Jetzt zur Bank gehen und um einen neuen Kredit bitten? Oft heißt es dann: "Ihre Immobilie ist schon voll belastet." Doch das stimmt nicht ganz. Es gibt einen Weg, der vielen Hausbesitzern verborgen bleibt: die Nachrangfinanzierung.
Hierbei wird eine sogenannte zweite Grundschuld im Grundbuch eingetragen. Klingt kompliziert? Ist es auch ein bisschen, aber wenn man den Dreh raus hat, kann diese Finanzierungsform echte Goldgräberqualitäten entfalten. In Salzburg wie in Deutschland gilt dasselbe Prinzip: Wer clever finanziert, nutzt jede Reserve seiner Immobilie aus. Wir schauen uns an, wann sich das lohnt, welche Risiken lauern und warum der Teufel hier oft im Detail (und im Zinssatz) steckt.
Was genau passiert bei einer zweiten Grundschuld?
Um das System zu verstehen, müssen wir kurz ins Grundbuch schauen. Wenn Sie Ihre Immobilie kaufen, trägt Ihre Bank eine Erstrangige Grundschuld ein. Das bedeutet: Fällt Ihre Zahlungsfähigkeit weg und die Bank muss zwangsversteigern, bekommt diese Bank ihr Geld zuerst. Punkt. Alles andere kommt danach.
Eine Zweite Grundschuld, auch als Nachranggrundschuld bezeichnet, rutscht im Rang hinter die erste. Sie steht also auf Platz zwei der Warteschlange. Der neue Gläubiger (oft dieselbe Bank, manchmal aber auch eine andere) weiß von Anfang an: Er geht ein höheres Risiko ein. Bekommt die Erstbank ihr Geld nicht vollständig zurück, geht der Zweitgläubiger leer aus oder bekommt nur einen Teil. Dieses erhöhte Risiko lässt sich die Bank natürlich bezahlen - meist durch einen höheren Zinssatz.
Wichtig ist die rechtliche Einordnung nach dem Bürgerlichen Gesetzbuch (BGB). Eine Grundschuld ist ein selbstständiges Recht an der Immobilie, unabhängig davon, ob tatsächlich noch Schulden bestehen. Bei der Nachrangfinanzierung handelt es sich technisch gesehen um ein Darlehen, das durch diese nachrangige Sicherheit gedeckt ist. Das klingt trocken, hat aber praktische Folgen: Die Bank prüft nicht nur Ihre Bonität, sondern ganz genau, wie viel "Luft" noch im Beleihungswert Ihrer Immobilie steckt.
Der Beleihungsauslauf: Ihre persönliche Obergrenze
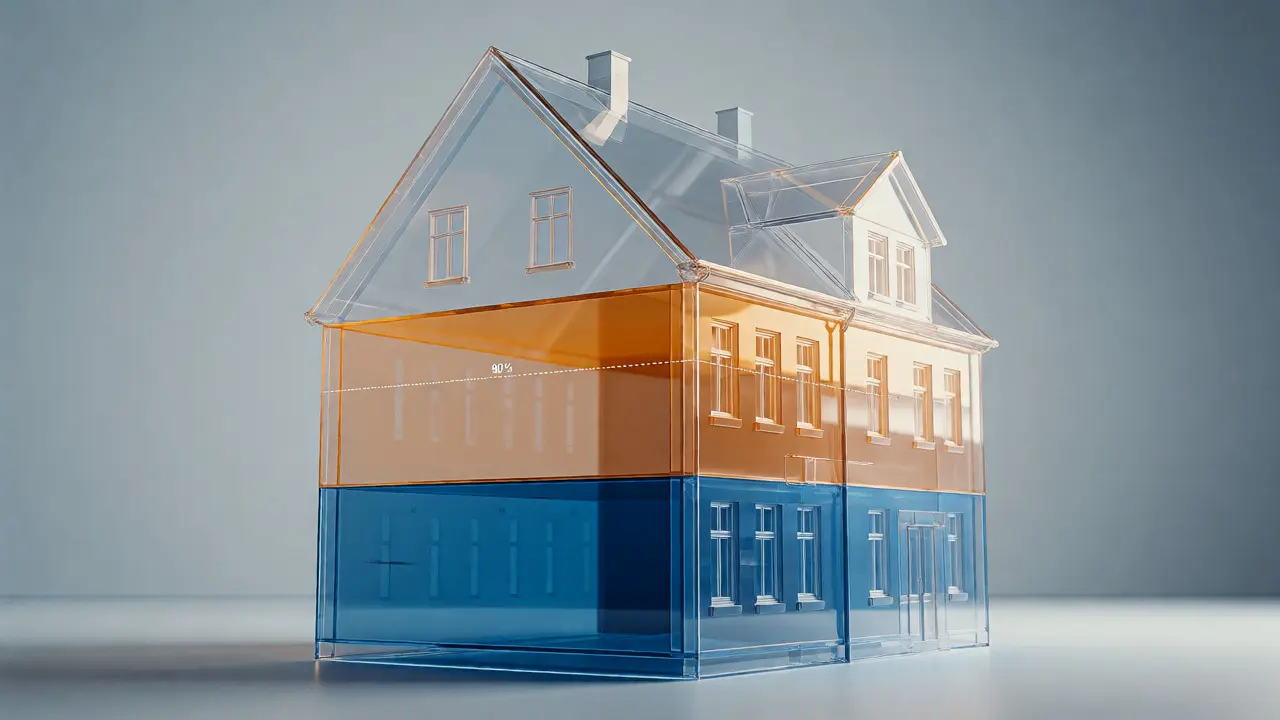
Warum lehnen manche Banken eine zweite Finanzierung ab, während andere sofort Ja sagen? Der Schlüssel liegt im sogenannten Beleihungsauslauf. Stellen Sie sich den Wert Ihrer Immobilie nicht als den Preis vor, den sie beim Verkauf erzielen würde, sondern als den konservativen Schätzwert, den die Bank akzeptiert - den Beleihungswert. Dieser liegt oft 10-20% unter dem Marktpreis.
Die meisten Institute setzen eine harte Grenze bei 80% des Beleihungswerts für die Gesamtbelastung. Das heißt: Die Summe aus Ihrer offenen Restschuld aus dem ersten Kredit plus dem neuen Nachrangdarlehen darf diese 80%-Marke nicht überschreiten.
| Position | Betrag / Wert | Anmerkung |
|---|---|---|
| Kaufpreis / Verkehrswert | 500.000 € | Aktueller Marktwert |
| Beleihungswert (Bank) | 450.000 € | Oft 90% vom Verkehrswert |
| Maximale Belastung (80%) | 360.000 € | Gesamtgrenze für alle Kredite |
| Offene Restschuld (Kredit 1) | 200.000 € | Bereits getilgt |
| Verfügbarer Rahmen | 160.000 € | Mögliche Nachrangfinanzierung |
In diesem Beispiel könnten Sie theoretisch bis zu 160.000 Euro über eine zweite Grundschuld aufnehmen. In der Praxis sind Banken oft vorsichtiger. Viele vergeben Nachrangdarlehen nur bis zu einem Gesamtauslauf von 70% oder 75%, besonders wenn die Bonität nicht perfekt ist. Prüfen Sie also vorher Ihren aktuellen Tilgungsstand. Je mehr Sie vom ersten Kredit schon abgezahlt haben, desto günstiger stehen die Chancen für den zweiten.
Der Preis der Bequemlichkeit: Zinsaufschläge realistisch betrachtet
Es gibt keinen kostenlosen Lunch. Da der Nachranggläubiger ein höheres Ausfallrisiko trägt, verlangt er eine Risikoprämie. In der Fachsprache nennen wir das Zinsaufschlag. Wie hoch ist dieser wirklich?
Lange Zeit war der Aufschlag moderat. Doch seit dem Zinswende-Zyklus, der uns seit 2022 begleitet, haben sich die Marge zwischen Erstrang- und Nachrangdarlehen verbreitert. Während ein erstklassiges Erstdarlehen aktuell (Stand Ende 2026) vielleicht bei 3,8% bis 4,2% liegt, können Sie für ein Nachrangdarlehen mit 5,0% bis 6,5% rechnen. Das sind schnell 1,0 bis 1,5 Prozentpunkte mehr pro Jahr.
Rechnen Sie das mal durch. Bei einem Kredit von 50.000 Euro machen 1,5 Prozentpunkte Unterschied ganze 750 Euro Zinsen pro Jahr aus. Über zehn Jahre Laufzeit sind das 7.500 Euro extra, nur weil das Geld "hinten" im Grundbuch steht. Lohnt sich das? Nur, wenn die Alternative - etwa ein teurer Konsumkredit ohne Sicherheiten - noch schlechter wäre. Oder wenn Sie die Immobilie nicht beleihen wollen, aber dringend Kapital für energetische Sanierungen brauchen, die den Wert der Immobilie steigern.
Wann ist eine Nachrangfinanzierung sinnvoll?
Nicht jeder Fall schreit nach einer zweiten Grundschuld. Aber es gibt Szenarien, in denen sie unschlagbar ist:
- Modernisierung und Sanierung: Wenn Sie Ihre Heizung austauschen oder das Dach dämmen, erhöht das den Wert Ihrer Immobilie. Da die Bank diesen Mehrwert teilweise gegenfinanziert, ist das Risiko überschaubar.
- Erweiterungsbauten: Ein Wintergarten oder ein Anbau schafft Wohnraum. Solche Maßnahmen werden oft mit Nachrangdarlehen finanziert, da sie direkt in die Substanz fließen.
- Kapitalbindung vermeiden: Wollen Sie Ihre liquiden Mittel nicht antasten, weil Sie sie für Notfälle oder Investitionen benötigen? Dann nutzen Sie lieber die "schlafende" Kraft Ihrer Immobilie.
- Ablösung teurer Altkredite: Manchmal ist es günstiger, einen alten, ungünstigen Ratenkredit durch ein besichertes Nachrangdarlehen abzulösen, als die monatliche Rate weiter zu tragen.
Dagegen sollten Sie die Finger davon lassen, wenn die Immobilie stark an Wert verloren hat oder in einer Gegend liegt, die schwer zu verkaufen ist. Auch wer kurz vor der Pensionierung steht, sollte prüfen, ob die längere Laufzeit eines Nachrangdarlehens wirklich passt. Hier droht sonst die Gefahr, dass die Rente durch hohe Zinskosten geschmälert wird.
Der Weg zur Unterschrift: Ablauf und Hürden
Der Prozess unterscheidet sich kaum von einer normalen Baufinanzierung, hat aber seine Tücken. Zuerst steht die Wertermittlung. Die Bank will wissen, was das Objekt heute wert ist. Oft reicht ein sogenanntes Kurzgutachten (Kosten: 300-600 Euro), bei größeren Beträgen wird ein Vollgutachten fällig. Danach prüft die Bank Ihre Bonität erneut. Achtung: Die Anforderungen sind strenger als bei der Erstfinanzierung! Warum? Weil Sie ja bereits verschuldet sind. Die Bank rechnet mit Ihrer aktuellen Haushaltslage, nicht mit der von damals.
Ein kritischer Punkt ist die Zustimmung der Erstbank. Theoretisch muss die Erste nicht zustimmen, praktisch blockiert sie oft die Eintragung, wenn die Rangrücktrittserklärung nicht sauber formuliert ist. Klären Sie das frühzeitig. Sind alle Unterlagen beisammen, geht es zum Notar. Die Kosten für die Eintragung der zweiten Grundschuld liegen bei etwa 1,5% des Kreditbetrags plus Gerichtskosten. Diese Nebenkosten müssen Sie einkalkulieren - sie sind kein Kleingeld.
Übrigens: Viele Sparkassen und Volksbanken sind hier erfahrener als reine Direktbanken. Die lokale Filiale kennt den Markt und schätzt den Wert Ihrer Immobilie oft realistischer ein als ein Algorithmus in Frankfurt oder München. Fragen Sie gezielt nach "Nachrangfinanzierung" oder "Aufstockung", nicht nur nach "zweitem Kredit".
Risiken nicht ignorieren: Was passiert im Ernstfall?
Das Worst-Case-Szenario ist die Zwangsversteigerung. Hier zeigt sich die Kehrseite des Nachrangs gnadenlos. Der Versteigerungstermin bringt Geld in die Kasse. Zuerst werden die Gerichtskosten beglichen. Dann bekommt der Erstranggläubiger sein Geld. Reicht das Geld nicht für ihn, geht der Nachranggläubiger komplett leer aus. Selbst wenn er bedient wird, erhält er nur den Rest.
Für Sie als Eigentümer ist das zwar primär ein Problem der Bank, aber es hat Konsequenzen für Sie: Wenn die Bank merkt, dass ihre Position wackelt, reagiert sie nervös. Das kann dazu führen, dass Sondertilgungen erschwert werden oder die Konditionen bei Anschlussfinanzierungen schlechter werden. Halten Sie daher immer eine Reserve bereit. Experten empfehlen, die monatliche Rate für die Nachrangfinanzierung so zu wählen, dass sie zusammen mit der ersten Rate maximal 35-40% Ihres Nettohaushaltseinkommens beansprucht. Überschreiten Sie diese Schmerzgrenze, leben Sie am Limit.
Fazit: Clever nutzen statt blind vertrauen
Die zweite Grundschuld ist kein Hexenwerk, aber auch kein Selbstläufer. Sie ist ein Werkzeug für Hauseigentümer, die ihre Immobilie als Sicherheitsnetz nutzen wollen, ohne gleich alles auf den Kopf zu stellen. Der Schlüssel liegt in der Berechnung des Beleihungsauslaufs und der ehrlichen Bewertung der eigenen Tragfähigkeit. Vergleichen Sie Angebote hart. Lassen Sie sich den Zinsaufschlag schriftlich geben. Und denken Sie daran: Jede zusätzliche Last muss sich durch den Nutzen der Maßnahme (Wertsteigerung, Lebensqualität) rechtfertigen.
Wenn Sie unsicher sind, ziehen Sie einen unabhängigen Finanzberater hinzu. Die paar Hundert Euro für die Beratung sparen Ihnen oft Tausende Euro an unnötigen Zinskosten. In Salzburg und Umgebung gibt es gute Makler und Berater, die den lokalen Markt kennen und wissen, welche Banken gerade aggressiv in Nachrangsegmente drängen.
Muss die Erstbank einer zweiten Grundschuld zustimmen?
Rechtlich gesehen nein, da das Grundbuchrecht die Rangfolge regelt. Praktisch ist die Zustimmung oder zumindest die Kenntnisnahme der Erstbank jedoch üblich und oft Voraussetzung für eine reibungslose Abwicklung. Manche Banken verlangen eine Rangrücktrittserklärung, die sicherstellt, dass die zweite Bank im Zweifel nicht vor der ersten bedient wird.
Wie lange dauert die Bewilligung einer Nachrangfinanzierung?
Durch die Digitalisierung vieler Prozesse hat sich die Dauer verkürzt. Im Durchschnitt dauert es heute 3 bis 5 Wochen von Antrag bis Auszahlung. Dies hängt stark davon ab, ob ein neues Gutachten nötig ist und wie schnell die Dokumente vorliegen. Eilige Fälle können beschleunigt werden, wenn alle Unterlagen sofort verfügbar sind.
Kann ich eine Nachrangfinanzierung vorzeitig ablösen?
Ja, das ist möglich. Allerdings fällt dabei oft eine Vorfälligkeitsentschädigung an, wenn der Zinsbindungszeitraum noch nicht abgelaufen ist. Da Nachrangdarlehen oft kürzer laufen oder variable Anteile haben, prüfen Sie genau, ob sich die Ablösung lohnt. Bei variablen Zinsen ist die Ablösung meist jederzeit ohne große Kosten möglich.
Beeinflusst die zweite Grundschuld meine Steuererklärung?
In Österreich sind Schuldzinsen für private Wohnimmobilien grundsätzlich nicht absetzbar. Anders sieht es aus, wenn Teile der Immobilie vermietet werden oder es sich um Betriebsvermögen handelt. In Deutschland gelten ähnliche Regeln für eigengenutzte Objekte. Sprechen Sie im Zweifel mit Ihrem Steuerberater, besonders wenn die Nachrangfinanzierung für eine vermietete Einheit aufgenommen wurde.
Was passiert, wenn ich die Immobilie verkaufe?
Beim Verkauf werden beide Grundschulden gelöscht. Der Erlös aus dem Verkauf dient zunächst zur Ablösung beider Kredite. Wichtig: Informieren Sie beide Banken rechtzeitig vor dem Kaufvertragstermin, damit die Löschungsbewilligungen pünktlich beim Notar eingehen. Verzögerungen hier können den Verkaufsprozess stoppen.